Een financiële buffer opbouwen wanneer sparen niet vanzelf gaat
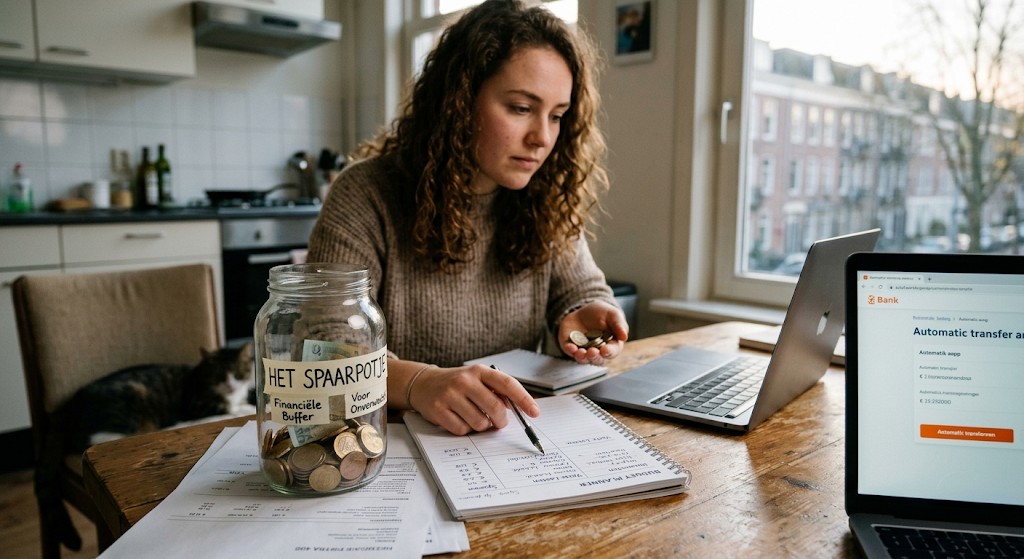
Geld opzijzetten klinkt eenvoudig, maar in de praktijk is het niet voor iedereen vanzelfsprekend. Aan het begin van de maand lijkt er misschien voldoende ruimte te zijn. Vervolgens komen de boodschappen, vaste rekeningen en andere uitgaven. Soms verschijnt er bovendien een onverwachte kost. Voor je het weet, is het bedrag dat je wilde sparen alweer verdwenen. Toch hoeft dat niet te betekenen dat een financiële buffer buiten bereik ligt. Het probleem zit vaak niet in een gebrek aan motivatie, maar in een aanpak die niet goed aansluit bij het dagelijkse leven. Een groot spaarbedrag als eerste doel stellen kan bijvoorbeeld ontmoedigend werken. Daarom is het beter om klein te beginnen. Kies een bedrag dat haalbaar voelt, bepaal een vast moment en bouw stap voor stap een gewoonte op. Zo ontstaat er geleidelijk meer ruimte om onverwachte uitgaven op te vangen.
Waarom een financiële buffer belangrijk is
Een financiële buffer is geld dat je apart houdt voor onverwachte situaties. Denk aan een kapotte wasmachine, een dringende herstelling aan je woning of een onverwachte medische rekening. Zulke uitgaven komen vaak op momenten waarop je er niet op rekent. Zonder reserve kunnen ze direct voor spanning zorgen. Je moet dan misschien geld gebruiken dat eigenlijk voor andere verplichtingen bedoeld was. Met een buffer heb je meer ruimte om zulke situaties op te vangen. Bovendien geeft het een gevoel van rust. Je weet namelijk dat je niet voor iedere onverwachte rekening meteen naar een andere oplossing hoeft te zoeken. Een buffer is dus niet bedoeld voor geplande aankopen of gewone maandelijkse uitgaven. Het is vooral een reserve voor momenten waarop het dagelijks leven anders loopt dan verwacht.
Begin met een bedrag dat werkelijk haalbaar is
Een veelgemaakte fout is dat mensen direct een groot spaarbedrag willen bereiken. Dat klinkt motiverend, maar kan juist voor druk zorgen. Wanneer je maandelijkse budget weinig ruimte biedt, voelt zo’n doel al snel onhaalbaar. Daarom is het verstandig om eerst naar je huidige situatie te kijken. Hoeveel blijft er gemiddeld over nadat je vaste kosten en noodzakelijke uitgaven zijn betaald? Misschien is er ruimte voor een klein bedrag. Dat is een prima begin. Het hoeft niet indrukwekkend te zijn. Een bescheiden storting die je regelmatig kunt volhouden, is vaak waardevoller dan een groot bedrag dat na enkele maanden niet meer lukt. Bovendien kun je je spaarbedrag later verhogen wanneer je financiële situatie meer ruimte biedt. Op die manier groeit je buffer mee met je mogelijkheden.
Kies een vast ritme dat bij je inkomen past
Naast het bedrag speelt ook het moment van sparen een belangrijke rol. Wanneer je iedere maand opnieuw moet beslissen of je geld opzijzet, wordt het gemakkelijk uitgesteld. Daarom helpt een vast ritme. Je kunt bijvoorbeeld direct na ontvangst van je inkomen een klein bedrag naar een aparte spaarrekening overmaken. Zo behandel je sparen als een terugkerend onderdeel van je maandelijkse uitgaven. Heb je een wisselend inkomen? Dan kan een flexibel systeem beter werken. In een goede maand zet je iets meer opzij. In een minder gunstige maand houd je het bedrag beperkt. Het belangrijkste is dat je een aanpak kiest die aansluit bij je werkelijke inkomsten. Bovendien hoef je jezelf niet te verplichten om iedere maand precies hetzelfde bedrag te sparen wanneer dat niet haalbaar is.
Kijk eerst waar je geld naartoe gaat
Wanneer sparen moeilijk lukt, is het verstandig om je uitgaven eens rustig te bekijken. Je hoeft daarvoor geen ingewikkeld financieel overzicht te maken. Begin gewoon met het noteren van je vaste kosten en dagelijkse aankopen. Denk aan woonlasten, boodschappen, abonnementen, vervoer en vrije tijd. Vervolgens kijk je welke uitgaven noodzakelijk zijn en waar eventueel ruimte zit. Misschien betaal je voor een abonnement dat je nauwelijks gebruikt. Of je doet regelmatig kleine aankopen die samen meer kosten dan verwacht. Door dit inzichtelijk te maken, ontdek je soms mogelijkheden om een klein bedrag vrij te maken. Dat betekent niet dat je alles moet schrappen. Een haalbaar budget laat ook ruimte voor ontspanning. Sparen moet namelijk passen binnen een normaal leven en mag geen voortdurende beperking worden.
Maak je buffer zichtbaar en houd de vooruitgang bij
Het opbouwen van een financiële reserve kost tijd. Daarom is het prettig om je vooruitgang zichtbaar te maken. Een aparte spaarrekening kan daarbij helpen. Je ziet direct welk bedrag al beschikbaar is en kunt gemakkelijker onderscheid maken tussen spaargeld en geld voor dagelijkse uitgaven. Daarnaast kun je een eenvoudig overzicht bijhouden. Noteer bijvoorbeeld iedere maand hoeveel je hebt toegevoegd. Zo merk je dat ook kleine stortingen samen een verschil maken. Bovendien geeft het voldoening wanneer je ziet dat je reserve langzaam groeit. Verwacht niet dat iedere maand hetzelfde resultaat oplevert. Soms lukt sparen beter dan verwacht. In andere maanden is het noodzakelijk om minder opzij te zetten. Dat hoort erbij. Het belangrijkste is dat je de ontwikkeling blijft volgen zonder jezelf onnodig onder druk te zetten.
Wat doe je wanneer je toch spaargeld moet gebruiken?
Een financiële buffer is er juist om gebruikt te worden wanneer onverwachte kosten ontstaan. Toch vinden sommige mensen het moeilijk om geld van hun spaarrekening af te halen. Ze hebben moeite gedaan om een reserve op te bouwen en zien het opgebouwde bedrag liever niet dalen. Maar dat is niet de bedoeling van een buffer. Wanneer je bijvoorbeeld een dringende herstelling moet betalen, mag je het gereserveerde geld daarvoor gebruiken. Dat betekent niet dat je opnieuw helemaal opnieuw moet beginnen. Zodra de situatie het toelaat, kun je het bedrag geleidelijk aanvullen. Probeer daarnaast te begrijpen waarom de uitgave nodig was. Was het een eenmalige gebeurtenis of kan dezelfde kost in de toekomst opnieuw voorkomen? Dat inzicht helpt om je financiële planning aan te passen.
Er bestaat geen universeel ideaalbedrag
Op internet verschijnen regelmatig algemene richtlijnen over hoeveel geld iemand achter de hand moet houden. Toch is niet ieder huishouden hetzelfde. De ene persoon heeft een vast inkomen en beperkte vaste kosten. Een ander heeft wisselende inkomsten, een gezin of een woning die regelmatig onderhoud vraagt. Daardoor verschilt ook de benodigde reserve. Het is dus niet verstandig om uitsluitend een algemeen genoemd bedrag als doel te nemen. Kijk liever naar je persoonlijke omstandigheden. Welke onverwachte kosten kunnen zich voordoen? Hoe stabiel zijn je inkomsten? En hoeveel ruimte heb je om een tegenvaller op te vangen? Op basis daarvan kun je bepalen welk bufferbedrag voor jou passend is. Je kunt bovendien beginnen met een eerste, bescheiden reserve en die later verder uitbreiden.
Kleine gewoonten maken op lange termijn verschil
Een financiële buffer ontstaat meestal niet in één keer. Het resultaat komt voort uit kleine beslissingen die je regelmatig herhaalt. Door een vast spaarmoment te kiezen, je uitgaven te volgen en je doelen realistisch te houden, wordt sparen overzichtelijker. Daarnaast is het belangrijk om flexibel te blijven. Je inkomsten en uitgaven kunnen veranderen. Pas je aanpak daarom aan wanneer dat nodig is. Een maand waarin je niets kunt sparen, hoeft geen mislukking te betekenen. Pak de gewoonte gewoon weer op zodra er ruimte ontstaat.
Uiteindelijk gaat het niet om het snel bereiken van een indrukwekkend bedrag. Het gaat om het creëren van een reserve die past bij jouw leven. Begin daarom met wat vandaag mogelijk is. Kies een haalbaar startbedrag, geef sparen een vaste plek en bouw rustig verder. Zo groeit een financiële buffer niet alleen op je rekening, maar ook als gewoonte die op moeilijke momenten meer zekerheid kan bieden.
 No Tags
Dit bericht is gepost op 13 november 2026 om 06:13 uur en is geplaatst in Sparen.
© 2026 · financieleinformatie.be Merken en domeinen zijn eigendom van Internet Ventures. Website beheerd door Volo Media.